пятница, 25 марта 2016 г.

Нулевая отчетность: сдаем непременно


Компания есть, а деятельности – нет. И такое бывает. В особенности на первых порах: нет клиентской базы, слишком мало средств для раскрутки, не закуплен товар. Наряду с этим компания уже произведена регистрацию и числится плательщиком налогов, исходя из предпочтённого режима.
В данной ситуации появляется ряд вопросов: что представляет из себя нулевая отчетность, её состав и периоды подачи, санкции за задержку либо несдачу. Кроме того тревожит сам процесс представления отчётностей: необходимо ли заполнять все формы либо достаточно одной, направлять по электронке либо на бумажных носителях? Эти и многие другие вопросы, связанные с отправкой нулевой отчетности, будут рассмотрены потом.

Что такое нулевая отчетность?

Нулевую отчетность составляют при отсутствии деятельности в области предпринимательства на протяжении налогового срока: нет движения денежных средств по банковскому счёту и по кассе компании. Сдают ее в те же периоды, что и простую. Состав нулевой отчетности может различаться исходя из вида системы налогообложения компании и отчетного срока.
Для компаний и бизнесменов на общей системе состав отчётностей следующий:
  1. Декларация по налогу на добавленную стоимость - сдается каждый квартал до 25 числа, следующего за завершением налогового срока.
  2. Декларация по налогу на прибыль - сдается каждый квартал до 28 числа, следующего за завершением налогового срока.
  3. Декларация по налогу на имущество - сдается каждый квартал до 30 числа, следующего за завершением налогового срока.
  4. Отчетность в ФСС - сдается каждый квартал до 20 числа, следующего за завершением налогового срока.
  5. Отчетность в ПФР - сдается каждый квартал до 15 числа второго месяца, следующего за завершением налогового срока.
  6. Бухгалтерская отчетность - сдается один раз в год до 31 марта.
При отсутствии движений денежных средств и происхождения объектов налогообложения возможно заполнить единую не столь сложную декларацию, которая поменяет собой отчётности по налогу на прибыль и НДС. Послать ее в ФНС необходимо до 20 числа после завершения квартала. ИП, которые не имеют работников, отчетность в фонды не сдают. Для компаний и бизнесменов, имеющих сотрудников, на УСН подается нулевая декларация по не столь сложной системе (один раз в год до 31 марта – для компаний, и до 30 апреля – для ИП) и расчеты в ПФР и ФСС. Периоды представления те же. Кстати, возможно заполнить и бланк единой не столь сложной декларации. Об этом отмечается в письме Министерства финансов от 08.08.2011 № АС-4-3/12847@.

PPT.RU рекомендует:

Путеводитель по налогам Консультант Плюс
Путеводитель по налогам
все о налогах: инструкции, советы, пояснения - от специалистов Консультант Плюс
Что касается отправки нулевой отчетности на ЕНВД, то тут все не так просто. инспекция федеральной налоговой службы не принимает порожние отчётности по вмененному налогу. На вмененке расчет налога не зависит от полученных доходов и понесенных затрат. Даже в случае если деятельность не велась, а плательщик налогов не снялся с учета, он должен заплатить налог и составить отчетность. Период отправки отчётности – 20 число месяца, следующего за завершением квартала. Бухгалтерская отчетность и отчетность в фонды будет нулевой. Еще один принципиальный момент: при составлении бухгалтерской отчетности кроме того нельзя оставить графы баланса порожними. У компании имеется уставный капитал, быть может, денежные средства на счете либо в кассе, какое-то имущество. При отсутствии хозяйственных операций на протяжении отчетного срока эти цифры должны отыскать свое отражение в бухгалтерской отчетности.

Что будет, если не послать нулевую отчетность?

В случае если плательщик налогов не отчитался в период, он будет наказан. Нулевая отчетность – не исключение. Несданные отчётности вызовут в вслед за собой санкции инспекции федеральной налоговой службы в виде денежных взиманий:
  • с компании 1000 рублей;
  • с чиновников от 300 до 500 рублей.
Кроме этого, ФНС вправе блокировать банковский счёт компании, в случае если отчётности не сданы на протяжении 10 суток после установленного периода. Пенсионный фонд кроме того накажет компанию за задержку отчетности, но в сумме 100 рублей, а вдруг расчеты не сданы свыше 181 дня, то на 1000 рублей.

Как составить и послать нулевую отчетность?

На общей системе налогообложения чтобы отчитаться по налогу на прибыль и НДС, возможно заполнить единую нулевую декларацию. Этой же формой могут попользоваться компании и ИП на УСН. Бланк отчётности и метод его заполнения утвержден письмом Министерства финансов от 10.07.2007 № 62н, учитывая нормы, прописанные в письме от 17.10.2013 № ЕД-4-3/18585. Нулевая отчетность в фонды представляется на бланках отчётностей 4-ФСС и РСВ-1. В них заполняется лишь титульный лист и коды. Бухгалтерскую отчетность возможно составить в сокращенном виде: бухгалтерский баланс и отчётность о доходах и расходах. Экземпляр, заверенный инспекцией федеральной налоговой службы необходимо послать и в РОССТАТ по месту регистрации. На общей системе налогообложения, начиная с 2014 года, даже нулевую отчетность по НДС необходимо представлять по электронным каналам связи. Так как для отправки отчётностей компания все равно обязана купить ПО и ЭЦП, то нет смыла сдавать остальные отчётности в бумажном виде. Проще направлять все по электронке. Для других систем налогообложения нулевая отчетность может быть продемонстрирована в налоговую и фонды как в бумажном, так и электронном цифровой типе. Кроме того возможно попользоваться услугами полномочных представителей по сдаче нулевой отчетности.
Образовать нулевые отчётности возможно в любой программе бухгалтерского учета либо в интернет-бухгалтерии. Для ПО "нулевки" - это самая простая задача. Комфортно она осуществлена, к примеру в сервисах "Мое дело" либо Бухсофт Онлайн.

Может ли руководитель не получать зароботную плату?

Так как платежи в фонды начисляются с зарплаты , то появляется вопрос: компания произведена регистрацию, в ней числится один руководитель, а заработной платы нет? Многие компании, в коих соучредитель и является руководителем, при отсутствии деятельности не начисляют зарплату. При происхождении требований со стороны контролирующих органов возможно апеллировать на письмо Министерства финансов от 07.09.2009 г. № 03-04-07-02/13, в котором и отмечается о том, что в случае если с руководителем не заключен трудовой контракт, то обязательства по начислению зарплаты не появляется. Соответственно ст. 273 ТК РФ исключительный соучредитель не в состоянии заключить трудовой контракт с самим собой. Предстоящие оплаты при присутствии прибыли будут считаться дивидендами.

Необходимо ли удостоверять право на нулевую отчетность?

В большинстве случаев проверяющие органы не требуют добавочных документов для обоснования нулевой отчетности. Но иногда требуют приложить письмо о том, что на протяжении отчетного срока компания не получала доход и деятельность не вела. Кроме того, время от времени, проверяющие органы могут обратиться в банк, в котором находится банковский счёт компании, и запросить выписку по движению денежных средств. Из нее будет получена вся нужная информацию. Вам будет весьма интересно: Как заполнить декларацию по налогу на прибыль

Просмотрите дополнительно нужную статью на тему возмещение ндфл на автомолбиль. Это вероятно может оказаться весьма полезно.

вторник, 22 марта 2016 г.

Эксперты ФСС Российской Федерации создали правки в форму 4-ФСС. Проект1 подобающего приказа вынесен на публичное обсуждение. Главное новшество, которое предлагается авторами проекта, это новая добавочная таблица № 6.1 в форме 4-ФСС.

Предполагается, что в ней будут указываться сведения, нужные для исчисления страховых платежей по обязательному общественному страхованию от несчастных случаев на производстве и опытных болезней страхователями, которые на время направляют своих сотрудников согласно соглашению о представлении труда сотрудников (персонала) для работы у другого юрлица либо ИП.
Отметим, что такие страхователи уплачивают страховые платежи с заработка отправленных на время сотрудников исходя из страхового тарифа, и прибавок и скидок к нему. Со своей стороны тариф определяется согласно с основным видом экономической деятельности принимающей стороны. А прибавки и скидки к нему устанавливаются с учетом итогов особой оценки условий труда на местах работы, на коих практически работают отправленные на время сотрудники (п. 2.1 ст. 22 закона от 24 июля 1998 г. № 125-ФЗ "Об неукоснительном общественном страховании от несчастных случаев на производстве и опытных болезней").
Количество строчков, которые нужно будет заполнять в новой таблице в том случае, если правки утвердят, должно отвечать количеству компаний и ИП, куда страхователь направлял на время своих сотрудников. Нужные сведения указываются в 15 столбцах. Это например, информация о принимающей стороне (ее ИНН, регистрирующий номер в ФСС Российской Федерации, ОКВЭД), и общее колличество отправленных сотрудников по определённой компании либо ИП, сведения о произведенных им оплатах и используемых страховых тарифах.
Отметим, что форма 4-ФСС утверждена приказом ФСС Российской Федерации от 26 февраля 2015 г. № 59 "Об одобрении формы расчета по начисленным и оплаченным страховым платежам на неукоснительное общественное страхование на случай временной болезни и в связи с материнством и по обязательному общественному страхованию от несчастных случаев на производстве и опытных болезней, и по расходам на оплату страхового обеспечения и Режима ее заполнения". Не так давно в нее уже были введены корректировки.
Данную форму плательщики платежей представляют в ФСС Российской Федерации, отчитываясь по начисленным и оплаченным платежам:
  • на неукоснительное соцстрахование на случай временной болезни и в связи с материнством, и по расходам на оплату неукоснительного страхового обеспечения по указанному виду страхования, произведенным в счет оплаты этих страховых платежей;
  • по обязательному соцстрахованию от несчастных случаев на производстве и профзаболеваний.

воскресенье, 20 марта 2016 г.

Российский предприниматель Шалва Чигиринский был взят под стражу в Соединенных Штатах Америки по двум уголовным обвинениям, но позднее его выпустили после оплаты залога, согласно сообщению РИА Новости со ссылкой на газету Greenwich Time в штате Коннектикут.

Согласно данным газеты, 66-летний предприниматель обвиняется по двум статьям — «риск причинения телесных повреждений» и «противоправный контакт с не достигшим совершеннолетия лицом, не достигшим 16-летнего возраста». Соответственно сообщению издания, арест случился 10 марта, после того как Чигиринский добровольно явился в милицию, он был выпущен на свободу под залог в 50 тысяч долларов, передает издание. Кроме того, согласно данным газеты, 1-е слушание суда прошло в городе Стамфорд в прошлый четверг. Как говорят в публикации Greenwich Time, Детали дела милиция не разглашает, суд кроме того отказался опубликовать документы по делу.
Юрист Чигиринского Одри Фелсен сообщила Greenwich Time о невиновности своего подзащитного. «Господин Чигиринский твердо и всецело опровергает эти обвинения», — сообщила Фелсен изданию. Она утвержает, что которые приводит газета, обвинения выдвинуты в тот момент, когда Чигиринский ведет долгую судейского тяжбу. Согласно данным газеты, Чигиринский тягается со своей бывшей женой Татьяной Панченковой за опеку над их четырьмя малышами. Панченкова, как утверждает Greenwich Time, обвиняла Чигиринского в домашнем насилии.
Как информирует издание, следующее совещание суда Стамфорда пробежит 29 марта.

суббота, 19 марта 2016 г.

Закон о раскрытии бенефициаров юрлиц принят в первом рассмотрении

Государственная дума одобрила закон, обязывающий правовые лица открывать данные о своих бенефициарных владельцах. Информацию о владельцах по притязанию органов должны будут представить не только сами организации, но и банки, совершающие денежные операции с их счетами.
гос Думу в первом рассмотрении проголосовала за закон № 965365-6, вносящий правки в закон «О противодействии легализации (отмыванию) доходов, полученных противозаконным путем, и субсидированию терроризма».
Документ создан Руководством РФ, с целью реализации Национального замысла по противодействию увиливанию от оплаты налогов и сокрытию бенефициарных владельцев организаций. Он предполагает обязанность открывать сведения о бенефициарах юрлиц по притязанию Росмониторинга и ряда федеральных органов. К тому же, организации должны хранить и обновлять данные о владельцах. Эти меры нацелены на сбор информации о правовых лицах и увеличение прозрачности их деятельности, и на противодействие легализации противоправных доходов и спонсированию терроризма.
В случае принятия, проект законодательного акта направит на рассмотрение новую статью в Кодекс об нарушениях административного законодательства - «Нарушение юрлицами обязательства по установлению и представлению информации о своих бенефициарных владельцах». Наказывать за это нарушение будут по нормам статьи 15.27, предполагающей штраф для чиновников в сумме от 30 до 50 тысяч рублей и для юрлиц - в сумме от 100 тысяч до 500 тысяч рублей.
Не считая информации, запрашиваемой у юрлиц о бенефициарных владельцах имущества и самой организации, сведения могут быть запрошены у компаний, проводящей операции с денежными средствами либо иным имуществом. Практически, под этот закон попадают все банковские компании, в коих открыты расчетные счета бизнеса.
Так, предлагаемые госслужащими правки должны сделать свыше прозрачными связи между организациями и их практическими владельцами. Иначе, новые притязания ставят под вопрос институт коммерческой и банковской тайны. Исходя из этого многие специалисты отрицательно отзываются об этой инициативе. Как говорит вице-глава государства РСПП по корпоративным отношениям Александр Варварин, в нынешней редакции документа возможность о наказании распространяется даже на те организации, которые выразят готовность открывать данные.
Варварин Александр
Вице-глава государства РСПП по корпоративным отношениям и юридическому обеспечению
Другие специалисты кроме того указывают ряд недоработок проекта закона. Например показывают на то, что сама компания может даже не знать своего настоящего владельца. И что такие функции толковее было бы возложить на Федеральную налоговую службу, у которой для этого есть нужные ресурсы. Главный "участник" инициативы - Росфинмониторинг кроме того не в состоянии растолковать как будут работать кое-какие его нормы фактически. Например, как оформлять документы с информацией, а основное – где и как их хранить.
Но, в нормативной практике является не редкостью, когда инициатива, принятая в первом рассмотрении, значительно видоизменяется ко второму. По всей видимости закон о бенефициарных владельцах ждёт поэтому такая участь. Для введения правок у госслужащих и парламентариев есть, как минимум, 30 суток.

Читайте еще интересный материал в сфере стоимость юридических услуг. Это возможно будет познавательно.
Жизнь не следует на месте, и когда-то весьма полезные и нужные вещи, без коих обойтись было совершенно нереально, превратились или в что-то совсем ненадобное и ненужное, или сталb музейной экзотикой. О чем же не приходится думать современным бухгалтерам в эпоху электронной бухгалтерии?
За последние двадцать-двадцать пять лет очень многое изменилось в нашей жизни. Даже с точки зрения объектов, которые нас окружают в обыдённой жизни. Совсем не так давно, чтобы сделать звонок с улицы, необходимо было искать телефон-автомат. А прохожий, который разговавривал по сотовому телефону, вызывал у встречных людей смесь восхищения («Во даёт!») и зависти («У, буржуй проклятый!»). Ну а сейчас кого поразишь «мобилой»? Бухгалтерия в этом ракурсе не исключение. Сейчас она уже совсем не та, что в конце ХХ века. Очень многое из того, что было непременным атрибутом бухгалтера тогда, сейчас уже таковым не является, а воспринимается как анахронизм.
Что же, начнём, пожалуй... Познакомимся с «пережитками бухгалтерского прошлого».

1

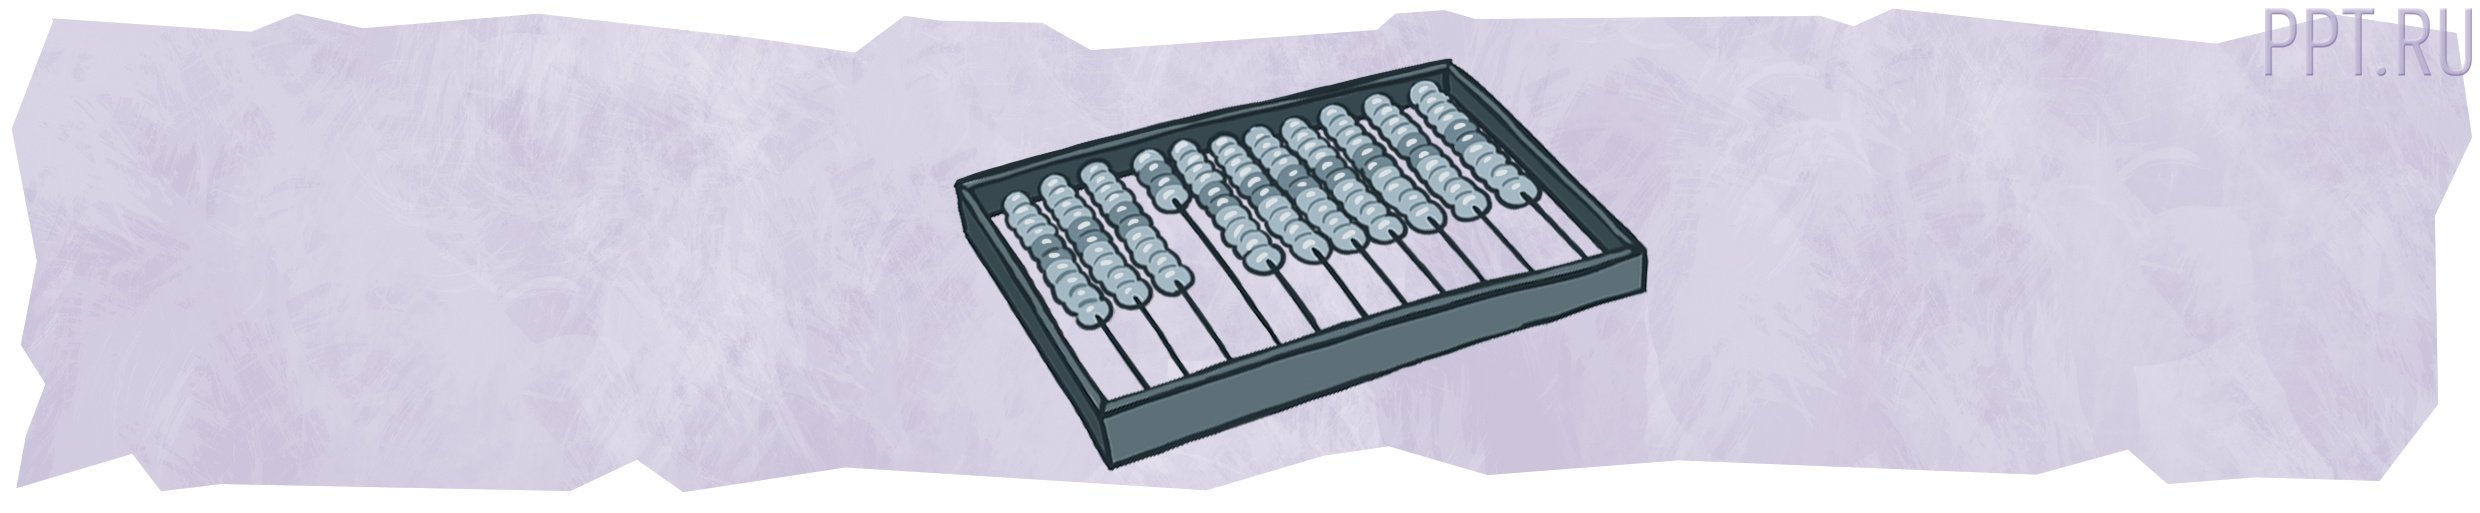
Счёты


В своё время этот объект был весьма широко распространён – в детских садах и в начальной школе ещё в конце 70-х годов прошлого века ребят учили полагать на счётах. Весьма полезное и, основное, простое устройство (рама с нанизанными на спицы костяшками, в большинстве случаев по 10 штук) для произведения арифметических расчётов, благодаря которому возможно было не только складывать и вычитать, но даже умножать и делить. Этакий старейший калькулятор (первые упоминания о счётах в том виде, в котором они использовались до недавнишнего времени, относятся аж к XV веку, а аналоги счётов появились ещё в Риме).
Складывать и вычитать умели практически все – это не представляло особенных трудностей. А вот умножение и деление на счётах относились уже к искусству «высшего пилотажа», и этим навыком владели весьма немногие. Такие асы счётного искусства почитались не меньше, чем сейчас классные компьютерщики.
Бухгалтеру в основном от счётов необходимо было лишь сложение – когда он подсчитывал итоги по сделанным вручную журналам-ордерам, ведомостям и амбарным книгам (о них мы тоже поболтаем). Иногда необходимо было вычитание. Ну, а умножением и делением на счётах (не считая упомянутых выше «асов») не оперировали совсем – предпочитали оперировать познаниями, полученными в школе , и проделывали эти операции на обособленных листочках, считая «в столбик».
Счёты прожили продолжительную жизнь в бухгалтерии, и совсем вышли из оборота к началу 90-х годов прошлого века.

2

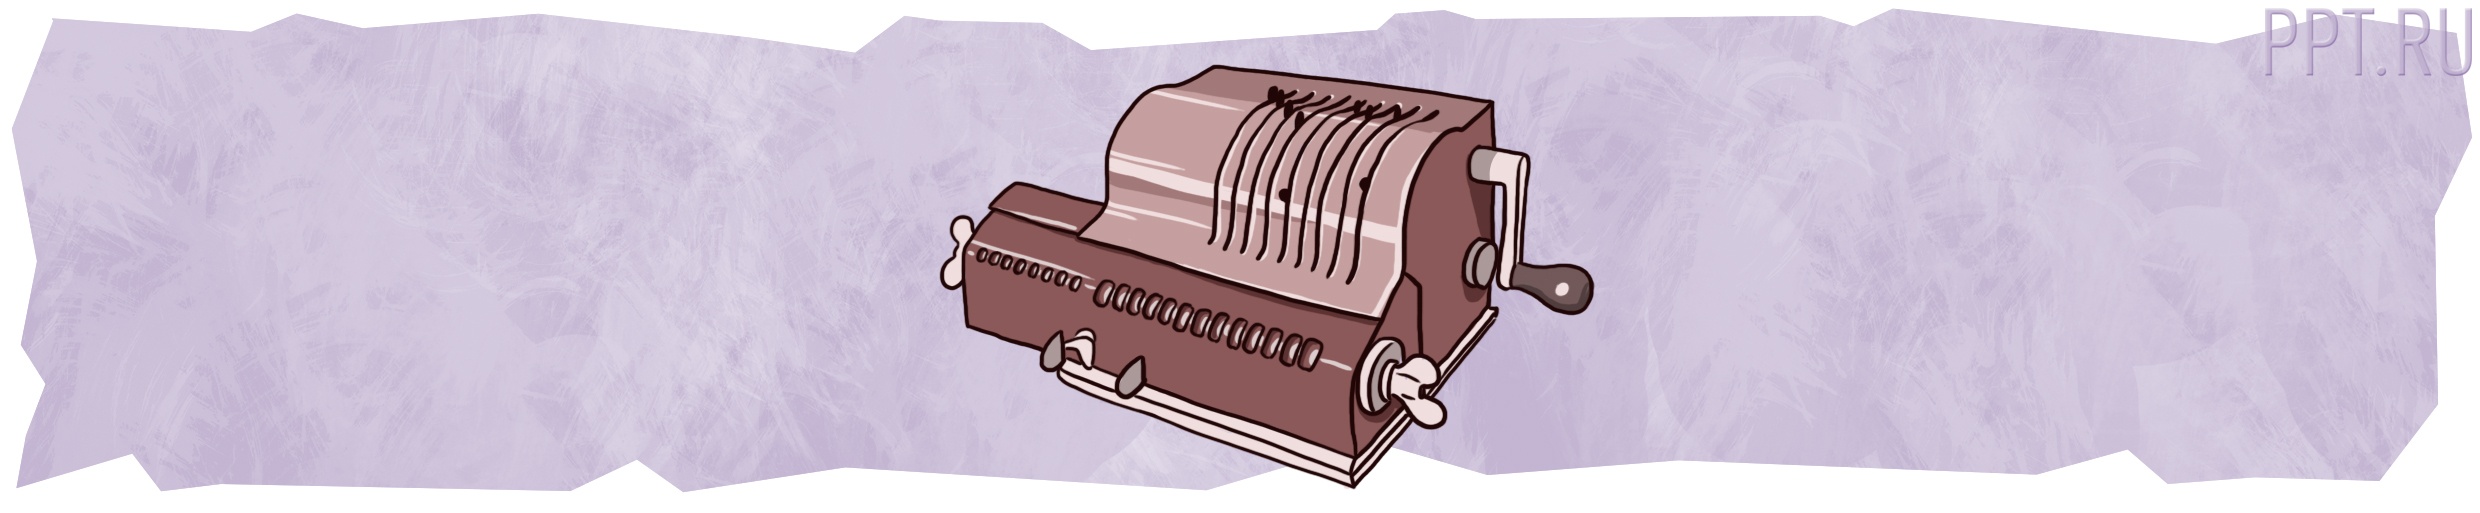
Арифмометр


В случае если с банковскими счётами современные люди хотя немного, но знакомы (либо, по крайней мере, хотя бы что-то о них слышали), то при упоминании арифмометра многие делают удивленное лицо. В действительности, это таковой механический соперник счётов.
Арифмометры появились во второй половине XVII века (первый в мире арифмометр сделал великий германский учёный Готфрид-Вильгельм Лейбниц), но массовое их производство началось лишь полтора столетия через. Арифмометры прежде всего были предназначены для умножения и деления, которые, как мы не забываем, на счётах могли производить лишь «продвинутые пользователи».
Как работал арифмометр? Числа вводились в арифмометр, преобразовывались и передавались пользователю (выводились в окнах счётчиков либо печатались на ленте) с применением механических устройств. Наряду с этим арифмометр мог применять только механический привод (другими словами для работы на них нужно все время крутить ручку либо производить часть операций с применением электромотора). Определённее? В случае если пересматривать работу арифмометра на примере умножения, то при помощи рычажков устанавливается первый множитель, а после этого пользователь начинает крутить ручку от себя, пока на счётчике прокруток не появится второй множитель. Итог умножения указывался на счётчике.
Трудно, да? Ещё как! Может быть, поэтому из-за своей трудности арифмометры в бухгалтерии не прижились. Срок их интенсивной жизни пришёлся приблизительно на 30-50-е годы ХХ века, а позже (невероятно, но обстоятельство!) их вытеснили всё те же счёты с костяшками и «листочки со столбиками». Что уж сделать – в бухгалтерии основное – это понятность и простота. А арифмометр – через чур уж умный прибор. Помимо этого - досадная потребность все время крутить крутить ручку. А есть перекрутить? Все необходимо затевать В первую очередь! Арифмометры сопротивлялись своему вытеснению «устаревшими» счётами, но проиграли. В всякой бухгалтерии они стояли, но ими фактически никто не оперировал.
Во второй половине 70-х годов ХХ века начали появляться калькуляторы – вначале работающие от электросети, позже – на батарейках. И к началу 90-х годов они совсем расправились и с арифмометром и счётами, ни оставив им ни малейшего шанса.

3

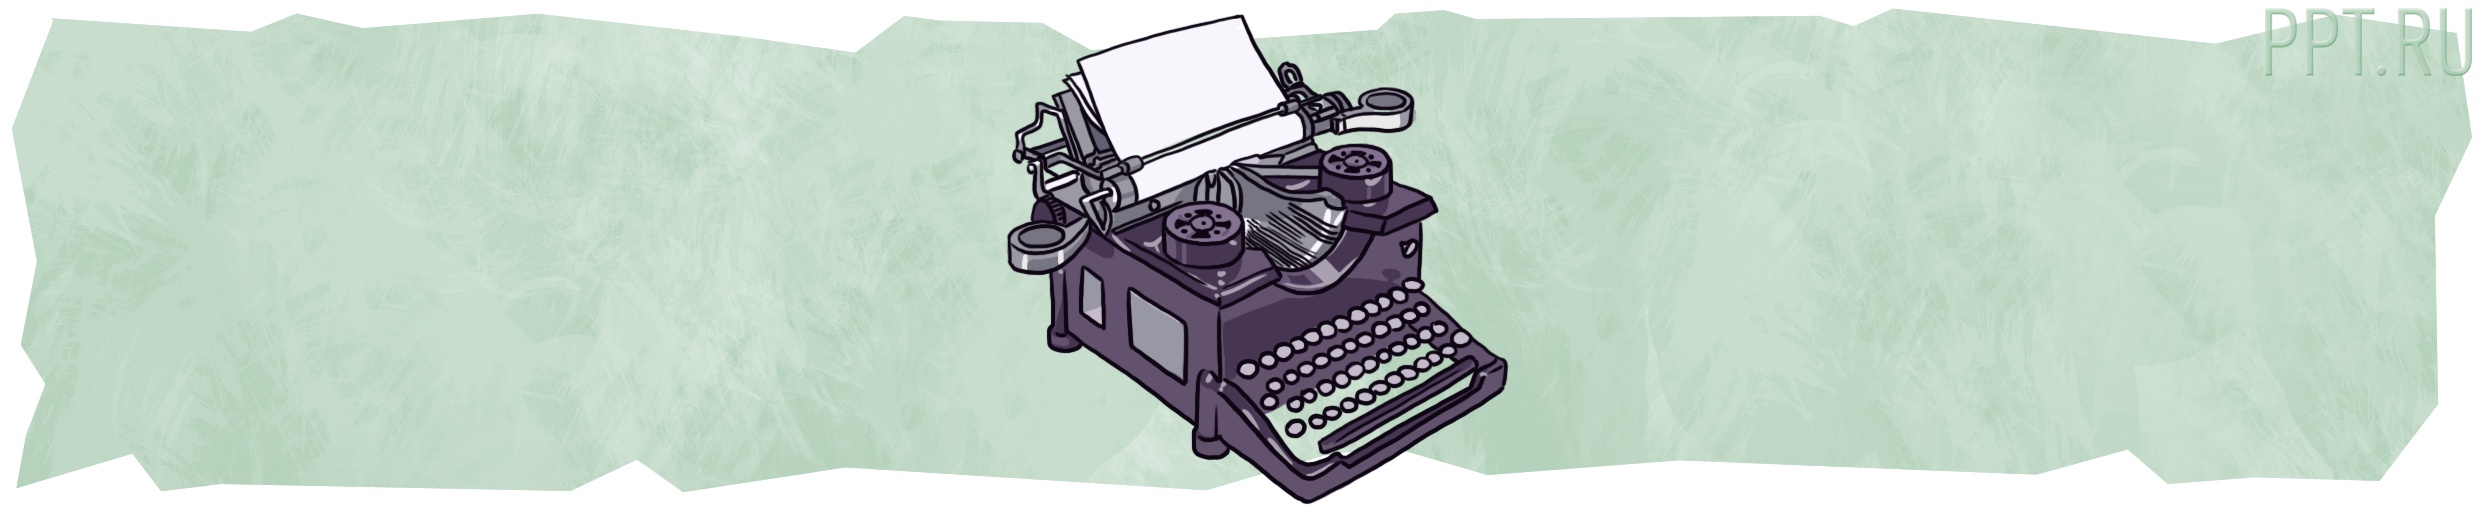
Пишущая машинка


Ещё совсем не так давно этот электронно-механический прибор, запущенный в массовое производство в конце XIX века, оснащённый набором клавиш, нажатие коих приводило к печати подобающих символов на бумаге, был жизненно нужен в бухгалтериях. Как ещё возможно было красиво напечатать справку, должностную записку, обращение, письмо в адрес контрагента? Что-бы не разбираться в рукописных текстах, существовали обычаи делового оборота. То, что было набрано на машинке, в любой момент вызывало к себе большее доверие, чем то же самое, но написанное от руки.
Печатная машинка продержалась в бухгалтерии аж до конца ХХ века, пока её не вытеснил оттуда компьютер. Пишущая машинка не допускала оплошностей, поскольку при таких условиях приходилось перепечатывать целый лист заново. А современные программы даже грамматику проверяют в полуавтоматическом режиме. Отслужив бухгалтеру чуть больше 100 лет, пишущая машинка поехала в музей.

4

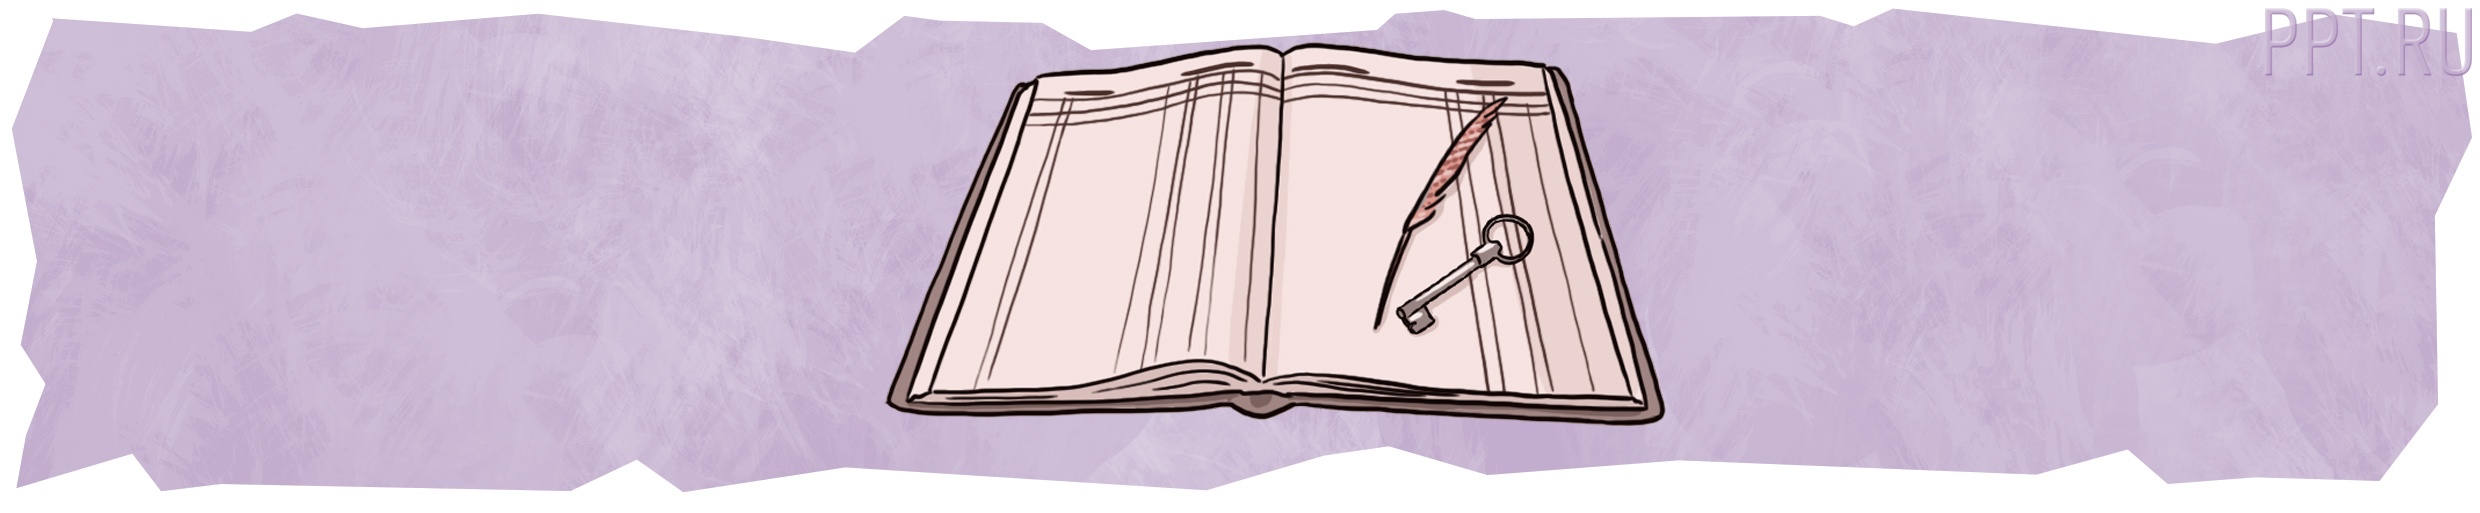
Амбарная книга и другие рукописные регистры бухучёта


В старину (по крайней мере - до конца прошлого века) бухучёт вёлся в особых регистрах – ведомостях, журналах-ордерах, мемориальных ордерах, реестрах и т.п. – которые формировались вручную. Бухгалтер от руки вписывал туда названия основных средств, материалов, товаров, названия поставщиков и приобретателей. За весь год (либо меньшего срока – всё зависело от объёма операций) эти регистры сшивались в особые книги, которые позже хранились какое количество положено - , пока их не направляли «на костёр» - другими словами ликвидировали в связи с ненадобностью. Время от времени регистры первично формировались в виде книги, что существенно упрощало жизнь бухгалтеру - вместо пачки листочков, которые всегда теряются, стопка книг в толстом переплёте. На бухгалтерском жаргоне такие книги именовались «амбарными».
Плюсы таких книг были не вызывающи сомнений – вся история основных средств была как на ладони. Немедленно возможно было отыскать любую операцию за необходимый срок. Потому что-то собственноручно туда записав, бухгалтер в большинстве случаев это не забывал и мог легко отыскать.
Минусы были теми же что и в прочих случаях: все оплошности необходимо было исправлять либо переписывать, что плодило сверх того вшитые страницы и много пометок и перечеркиваний.
Сейчас «амбарный учёт» ещё кое-где сохраняется, но лишь у совсем уж замшелых ретроградов, которые не признают компьютеры. А большая часть уже последние лет 15-20 перешло на специализированные программы по ведению бухучёта, которые сами в автоматическим режиме формируют каждые регистры учёта на базе данных первичных документов. Конечно, и в них случаются оплошности, но многие функции, на которые ранее тратилась уйма времени, сейчас уходят считанные секунды.

5

Перьевые ручки и чернильницы


Письменные принадлежности, изжитые в школе к началу 70-х годов ХХ века, в бухгалтерии продержались аж до начала 90-х годов. Точнее, не во всей бухгалтерии, а в кассе. Было принято расписываться в ведомостях на получение зарплаты поэтому перьевой ручкой, а не шариковой. Наряду с этим ручку необходимо было заблаговременно окунуть в чернильницу. Это делалось чтобы сократить риск подделки подписи – скопировать написанное пером было нереально подложив, к примеру копировальную бумагу под документ.
К началу 90-х годов перьевые ручки вместе с чернильницами совсем исчезли даже из касс. Сейчас ими оперируют в должностных целях лишь уж большие оригиналы. Такие вещи сейчас служат, в основном, компонентами интерьера.

6

Штрих-корректор


Канцелярский инструмент, благодаря которому выполняется изменение оплошностей в тексте и корректировка написанного на бумаге. Совсем бесценная вещь в те времена, когда наличествовал ручной учёт. Не обращая внимания на то, что всеми руководствами, положениями и законами, регулирующими (и регулировавшим ранее) ведение бухучёта, категорически запрещалось что-то подтирать и замазывать в бухгалтерских регистрах и первичных документах, бухгалтеры плевали на эти запрещения, и всё равняется исправляли оплошности поэтому таким методом.
Во времена СССР штрих-корректор был дефицитным товаром, исходя из этого он использовался мало и лишь небольшим кругом людей. Но настали 90-е, и штрих взял свое и стал одним из самых популярных канцтоваров для бухгалтера. И действительно, для чего что-то зачёркивать, разводя грязь, когда возможно элегантно и бережно (либо нет) замазать неправильную цифру либо букву, написав поверх неё то, что нужно.
Пока был живой ручной учёт – был необходим и штрих. Ручной учёт скончался – и штрих потерял былую ценность. Он так же, как и прежде присутствует на столах бухгалтеров, но, скорее, по инерции. К нему просто привыкли, не смотря на то, что он фактически не используется.

7

Линейка канцелярская


Известный канцелярский товар из школьного набора. Объект совсем бесценный в эпоху ручного учёта, в особенности когда бухгалтер начинал заниматься творческой работой, придумывая для себя добавочные, эксклюзивные, учётные регистры и расчётные таблицы. Без небольшой полосы, созданной из дерева, пластмассы либо металла, на которую были нанесены единицы изменения длины, было просто не обойтись, поскольку регистр должен был быть ровным и прекрасным… Использовалась линейка чтобы ровно «подвести черту» под месяцем, чтобы подсчитать итоговые обороты и остатки. И чтобы было видно, что срок закончен и необходимо затевать новый.
Сейчас линейка сейчас уже не необходима. Электронные таблицы возможно настроить под себя, а необходимые суммы наглядно выведет в особом окне программа для ведения электронного бухгалтерского учета.

8

Сургучная печать


Приблизительно В первую очередь XVI века сургуч (смесь в разных пропорциях шеллака, терпентина, бензойной смолы, стираксового масла, толуанского бальзама, канифоли, мела либо гипса, и красящего вещества) использовался для запечатывания секретных писем. Вскрыть незаметно скреплённое так послание было очень трудно. Позднее, сургуч начали применять для почтовых отправлений. И лишь в 2011 году Почта Российской Федерации отказалась от его употребления.
В бухгалтерии сургуч тоже прижился. С его помощью опечатывали кассы, сейфы а также сами помещния. Для той же цели, что и секретные письма. Взломать сургучную печать несложно, а вот с воссозданием неприятностей куда больше. Нужно не только расплавить сургуч, но и приложить оттиск особой печати.
Заодно с сейфами сургучной печатью скрепляли и кассовые книги. Притязание о скреплении кассовой книги сургучом просуществовало аж до 2011 года - соответственно пункту 23 разделения III «Режима ведения кассовых операций в РФ», утверждённого Решением ЦБ Российской Федерации 22.09.1993 № 40. В свыше поздних документах, регулирующих кассовую дисциплину в компании, это притязание исчезло – сейчас компания сама вправе решать, необходим ей для скрепления кассовой книги сургуч либо нет.

9

Нарукавники


Что это такое? Ответ находится в самом названии. «Нарукавник» — это то, что одевают на рукава (поверх рубахи, блузки и т.п.) чтобы не пачкать и не протирать одежду. Во всяком случае, бухгалтеры нарукавники носили поэтому для этих целей.
До середины 70-х годов ХХ века слова «бухгалтер» и «нарукавник» были спутниками. По какой причине? По всей видимости, по причине того, что бухгалтеры оперировали перьевыми ручками и карандашами. Возможно было не только случайно пролить немного чернил на рукава, но и испачкать одежду о свеженаписанный карандашом либо пером текст.
Когда перьевые ручки были вытеснены шариковыми — стали исчезать и нарукавники. Кое-какие бухгалтеры старой закалки их ещё продолжали носить, но лишь они… Сейчас нарукавник – это что-то из «ретро-объектов», типа пишущей машинки. И если вы сейчас увидите человека за столом в нарукавниках, то 1-е слово, которое вам пойдёт в голову, будет не «бухгалтер», а «оригинал».

10

Экономическая бумажная пресса


Во времена СССР, когда законы, инструкции, положения и циркуляры действовали подолгу, и в них редко вводились поправки, бухгалтер применял в своей работе особые сборники, в коих все перечисленные выше документы находились. В 90-е годы ХХ века обстановка резко изменилась: появилас масса новых нормативно правовых документов, которые быстро принимались, корректировались и отменялись — на их место приходили новые. Издавать сборники в этой ситуации было бессмысленно. Другими словами их, конечно, продолжали издавать, но время от времени они устаревали скорее, чем выходили из печати.

PPT.RU рекомендует:

Консультант Плюс: инструмент для современного бухгалтера!
Спасательным кругом для бухгалтера стали газеты и журналы, где возможно было отыскать и сами тексты нормативно правовых документов, и статьи специалистов, и ответы на актуальные вопросы. После того, как в бухгалтерию пошли электронные БД нормативно правовых документов и Интернет, экономическая бумажная пресса стала всё скорее и скорее терять свою, некогда огромную, аудиторию. Газеты и журналы для бухгалтеров так же, как и прежде издаются и востребованы. Но в сравнении с электронными СМИ и каждый день обновляющимися электронными юридическими базами они через чур очень сильно отстают.
Прогресс изменяет вещи, которые днем ранее казались нам вечными и незыблемыми. Ежедневно являются новые методы упростить ведение бухучета. Конечно, чтобы правильно потребить новые инструменты нужны и новые навыки, но это уже вопрос к бухгалтеру и его познаниям.

четверг, 17 марта 2016 г.

Совсем скоро налоговые агенты должны будут продемонстрировать в инспекции федеральной налоговой службы сведения о доходах физлиц и суммах налога, исчисленного, удержанного и перечисленного в бюджет за 2015 год по форме 2-НДФЛ. Вдобавок в текущем году справка 2-НДФЛ будет подаваться по новой форме (приказ ФНС Российской Федерации от 30 октября 2015 г. № ММВ-7-11/485@ "Об одобрении формы сведений о доходах физлица, режима заполнения и формата ее представления в электронной форме"). Вследствие этого вопросов у компаний по заполнению справки появляется все больше. Сотрудники налоговой администрации ответили на очередной из них. Так, они разъяснили, что печать компании на справке проставлять не требуется (письмо ФНС Российской Федерации от 17 февраля 2016 г. № БС-4-11/2577@ "Об отсутствии обязательства проставки печати компании в форме справки о доходах физлица (форма 2-НДФЛ)").

ФОРМЫ
Справка о доходах физлица (форма 2-НДФЛ) (форма и пример)
Другие формы
Дело в том, что для компаний, сделанных в форме ООО и АО, аннулирована обязанность иметь печать, кроме случаев когда такая обязанность предусмотрена законом (закон от 6 апреля 2015 г. № 82-ФЗ "О введении изменений в обособленные законы РФ в части отмены обязательности печати хозяйственных обществ"). Напомним, присутствие печати стало необязательным с 6 апреля 2015 года1 .
Но, ни новая утвержденная форма 2-НДФЛ, ни режим ее заполнения, не требуют проставки печати компании на указанной справке, обращают внимание сотрудники налоговой администрации.
Отметим, что сдать в инспекции сведения по форме 2-НДФЛ необходимо не позднее 1 апреля 2016 года. Наш Календарь бухгалтера окажет помощь не упустить этот период, поскольку в случае если справка 2-НДФЛ не будет сдана вовремя, налогового агента могут наказать на 200 рублей. за всякий непредставленный документ (ст. 126 НК РФ). Вырабатывать справку налоговым агентам необходимо по всякому физлицу. Наряду с этим стоит обратить всеобщее пристальное внимание на корректность заполнения реквизита ИНН. В случае если у плательщика налогов нет ИНН, то поле необходимо оставить порожним. Форма 2-НДФЛ при таких обстоятельствах все равно будет принята. А вот за некорректно заполненный реквизит могут притянуть к налоговой ответственности.
Сведения по форме 2-НДФЛ компании представляют в электронной форме. На бумажных носителях это могут сделать только налоговые агенты, доходы от коих в налоговом сроке получили до 25 физических лиц (п. 2 ст. 230 НК РФ).

В аптеках может появиться информация о присутствии и цене ЖНВЛП

Предлагается обязать аптечные компании размещать в доступном для покупателей месте данные о присутствии и стоимости жизненно нужных и наиболее значимых медикаментозных изделий (ЖНВЛП). Это же в случае одобрения правок может коснуться и ИП, имеющих разрешение на фармацевтическую деятельность. Таковой закон1 отправил в государственную думу парламентарий Сергей Иванов. Подобающие правки предполагается занести в режим торговли в розницу медикаментозными изделиями (ст. 55 закона от 12 апреля 2010 г. № 61-ФЗ "Об заявлении медикаментозных средств"; потом – закон об заявлении лекарств).

Невыполнение этой обязательства предполагается пересматривать как нарушение прав покупателей и квалифицировать по ч. 1 ст. 14.8 КоАП РФ. Указанный проступок может угрожать отчуждателю-фармацевту либо ИП предупреждением или пеней в сумме от 500 до 1 тыс. рублей., а самим аптекам как юридическим лицам – административным штрафом в сумме 5-10 тыс. рублей.
Сергей Иванов растолковывает, что сегодня аптеки, реализовывая лекарства в розницу, не предоставляют приобретателям полную и объективную данные о стоимости и присутствии у них лекарств, занесённых в перечень ЖНВЛП. Вместо них работники аптек часто предлагают купить свыше дорогие изделия, являющиеся аналогами ЖНВЛП.
Добавим, что в случае принятия этих правил новый режим при буквальном прочтении проекта законодательного акта не будет распространяться на медицинские компании, имеющие разрешение на фармацевтическую деятельность, и их обособленные подразделения (амбулатории, фельдшерские и фельдшерско-акушерские пункты, и центры общей врачебной практики), расположенные в сельских посёлках , в коих отсутствуют аптечные компании. В то время как они кроме того вправе реализовать торговлю в розницу лекарствами (ч. 1 ст. 55 закона об заявлении лекарств).

Почитайте дополнительно интересный материал в сфере порядок ликвидации филиала инструкция. Это вероятно может быть небезынтересно.