среда, 30 марта 2016 г.

В парламенте обговаривают возможность расширения способов доказывания в процессе арбитражного, гражданского, уголовного и административного расследования. Аудио- и видеозаписи сейчас станут самодостаточными подтверждениями вне зависимости от вида нарушения.
Парламентарии Государственной думы предлагают применять материалы фото- и киносъемки, и аудио- и видеозаписи в качестве подтверждений в судебных процессах. Для этого они создали два проекта законодательного акта о введении правок в Арбитражный процессуальный кодекс, Гражданский процессуальный кодекс и Уголовный кодекс.
Соответственно изменениям, предложенным в УПК РФ, к доказательственной базе будут относиться документы, сведения из коих разрешают определить условия дела. Наряду с этим материалы фото- и киносъемки, аудио- и видеозаписи, и другие носители информации, полученные, изъятые либо продемонстрированные в подобающем режиме, отныне будут считаться полноценными подтверждениями. Аналогичные формулировки предлагается занести в АПК РФ и ГПК РФ, вдобавок никакие добавочные сведения о методах фиксирования либо средствах регистрации ни в первом, ни во втором законе не прописаны.
Авторы инициативы убеждённы, что гражданское, арбитражное, уголовное и административное процессуальное законодательства пора усовершенствовать новыми методами доказывания. Подобающие правки в КоАП РФ уже пробежали 1-е чтение, исходя из этого пора готовить и остальные кодексы к нововведениям.
Парламентарии выделяют, что, прописав в нормативно правовых актах императивность притязания, в системе правосудия будет устранена неясность, а значит, снизится и коррупционный момент.
Напомним, что сегодня суды могут, но не должны принимать в качестве подтверждений материалы в виде аудио- и видеозаписей. Это часто приводит к нарушению принципа беспристрастности суда и множественным претензиям со стороны свидетелей какого-то события. Помимо этого, опыт говорит, что материалы, собранные органами дознания либо следования, суды принимают к сведенью в любой момент, а простой граждан часто лишается возможности представлять свои съемки либо записи. Мнения специалистов относительно пользы новых правок расходятся. Кое-какие правозащитники убеждённы, что они не окажут помощь при вынесении решений суда по делам об нарушениях административного законодательства, в случае если ответчики, по версии обвинения, отказывались повиноваться распоряжениям полицейских либо выходили на раньше неодобренные массовые акции. Одновременно с этим в процессе расследований нарушений ПДД и обстоятельств коррупции такие материалы в состоянии весьма полезными.
Предполагается, что в случае одобрения правок они начнут применяться через 3 месяца после официального опубликования.

Публичное объединение бизнесменов "Опора России" просило Госдуму ускорить разбирательство правок к закону "О торговле", снижающих размер бонусов, взимаемых сетями с поставщиков, и периоды уплаты товара. Подобающее письмо компания отправила председателю Государственной думы Сергею Нарышкину, информирует "Коммерсантъ".
Документ был введён в нижнюю палату группой сенаторов и парламентариев во главе с Ириной Яровой еще в январе 2015 года. Соответственно закону, допустимый размер общих оплат поставщиков ритейлерам не в состоянии быть больше 3%, а платить за товар надлежит на протяжении 5–35 суток (вместо 10–45 суток).
1-е чтение проект пробежал в мае прошлого года, после чего было решено его доработать сообща с отраслевыми союзами и бизнес-компаниями. Но последующее согласование так и не продвинулось, утверждает глава "Опоры" Александр Калинин. Со слов одного из авторов документа, парламентария Виктора Звагельского, долгая приготовление ко второму рассмотрению связана с тем, что до сих пор не получены правки от руководства. А в Минпромторге растолковывают, что причина – в согласительных операциях, и проработке замечаний государственно-юридического управления президента.
Министерство говорит, что отправило доработанный документ в Белый дом 17 марта. Соответственно этой редакции, допустимый общий размер оплат за продвижение продтоваров в сетях поднят до 5%, а периоды уплаты продуктов повышены до 8–40 суток.
Жизнь не следует на месте, и когда-то весьма полезные и нужные вещи, без коих обойтись было совершенно нереально, превратились или в что-то совсем ненадобное и ненужное, или сталb музейной экзотикой. О чем же не приходится думать современным бухгалтерам в эпоху электронной бухгалтерии?
За последние двадцать-двадцать пять лет очень многое изменилось в нашей жизни. Даже с точки зрения объектов, которые нас окружают в обыдённой жизни. Совсем не так давно, чтобы сделать звонок с улицы, необходимо было искать телефон-автомат. А прохожий, который разговавривал по сотовому телефону, вызывал у встречных людей смесь восхищения («Во даёт!») и зависти («У, буржуй проклятый!»). Ну а сейчас кого поразишь «мобилой»? Бухгалтерия в этом ракурсе не исключение. Сейчас она уже совсем не та, что в конце ХХ века. Очень многое из того, что было непременным атрибутом бухгалтера тогда, сейчас уже таковым не является, а воспринимается как анахронизм.
Что же, начнём, пожалуй... Познакомимся с «пережитками бухгалтерского прошлого».

1

Счёты


В своё время этот объект был весьма широко распространён – в детских садах и в начальной школе ещё в конце 70-х годов прошлого века ребят учили полагать на счётах. Весьма полезное и, основное, простое устройство (рама с нанизанными на спицы костяшками, в большинстве случаев по 10 штук) для произведения арифметических расчётов, благодаря которому возможно было не только складывать и вычитать, но даже умножать и делить. Этакий старейший калькулятор (первые упоминания о счётах в том виде, в котором они использовались до недавнишнего времени, относятся аж к XV веку, а аналоги счётов появились ещё в Риме).
Складывать и вычитать умели практически все – это не представляло особенных трудностей. А вот умножение и деление на счётах относились уже к искусству «высшего пилотажа», и этим навыком владели весьма немногие. Такие асы счётного искусства почитались не меньше, чем сейчас классные компьютерщики.
Бухгалтеру в основном от счётов необходимо было лишь сложение – когда он подсчитывал итоги по сделанным вручную журналам-ордерам, ведомостям и амбарным книгам (о них мы тоже поболтаем). Иногда необходимо было вычитание. Ну, а умножением и делением на счётах (не считая упомянутых выше «асов») не оперировали совсем – предпочитали оперировать познаниями, полученными в школе , и проделывали эти операции на обособленных листочках, считая «в столбик».
Счёты прожили продолжительную жизнь в бухгалтерии, и совсем вышли из оборота к началу 90-х годов прошлого века.

2

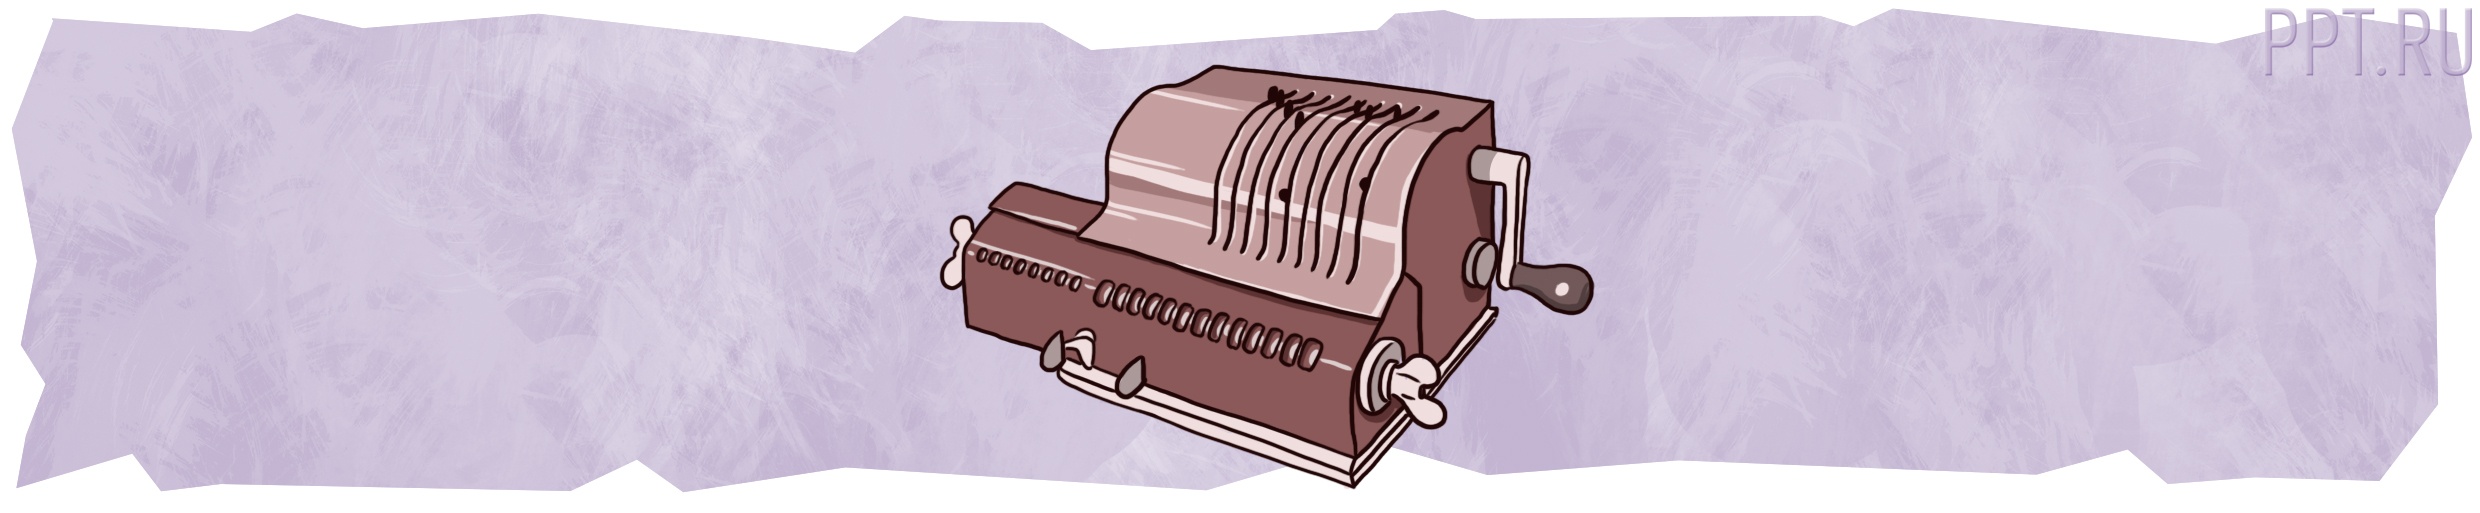
Арифмометр


В случае если с банковскими счётами современные люди хотя немного, но знакомы (либо, по крайней мере, хотя бы что-то о них слышали), то при упоминании арифмометра многие делают удивленное лицо. В действительности, это таковой механический соперник счётов.
Арифмометры появились во второй половине XVII века (первый в мире арифмометр сделал великий германский учёный Готфрид-Вильгельм Лейбниц), но массовое их производство началось лишь полтора столетия через. Арифмометры прежде всего были предназначены для умножения и деления, которые, как мы не забываем, на счётах могли производить лишь «продвинутые пользователи».
Как работал арифмометр? Числа вводились в арифмометр, преобразовывались и передавались пользователю (выводились в окнах счётчиков либо печатались на ленте) с применением механических устройств. Наряду с этим арифмометр мог потребить только механический привод (другими словами для работы на них нужно все время крутить ручку либо производить часть операций с применением электромотора). Определённее? В случае если пересматривать работу арифмометра на примере умножения, то при помощи рычажков устанавливается первый множитель, а после этого пользователь начинает крутить ручку от себя, пока на счётчике прокруток не появится второй множитель. Итог умножения указывался на счётчике.
Трудно, да? Ещё как! Может быть, поэтому из-за своей трудности арифмометры в бухгалтерии не прижились. Срок их интенсивной жизни пришёлся приблизительно на 30-50-е годы ХХ века, а позже (невероятно, но обстоятельство!) их вытеснили всё те же счёты с костяшками и «листочки со столбиками». Что уж сделать – в бухгалтерии основное – это понятность и простота. А арифмометр – через чур уж умный прибор. Помимо этого - досадная потребность все время крутить крутить ручку. А есть перекрутить? Все необходимо затевать В первую очередь! Арифмометры сопротивлялись своему вытеснению «устаревшими» счётами, но проиграли. В всякой бухгалтерии они стояли, но ими фактически никто не оперировал.
Во второй половине 70-х годов ХХ века начали появляться калькуляторы – вначале работающие от электросети, позже – на батарейках. И к началу 90-х годов они совсем расправились и с арифмометром и счётами, ни оставив им ни малейшего шанса.

3

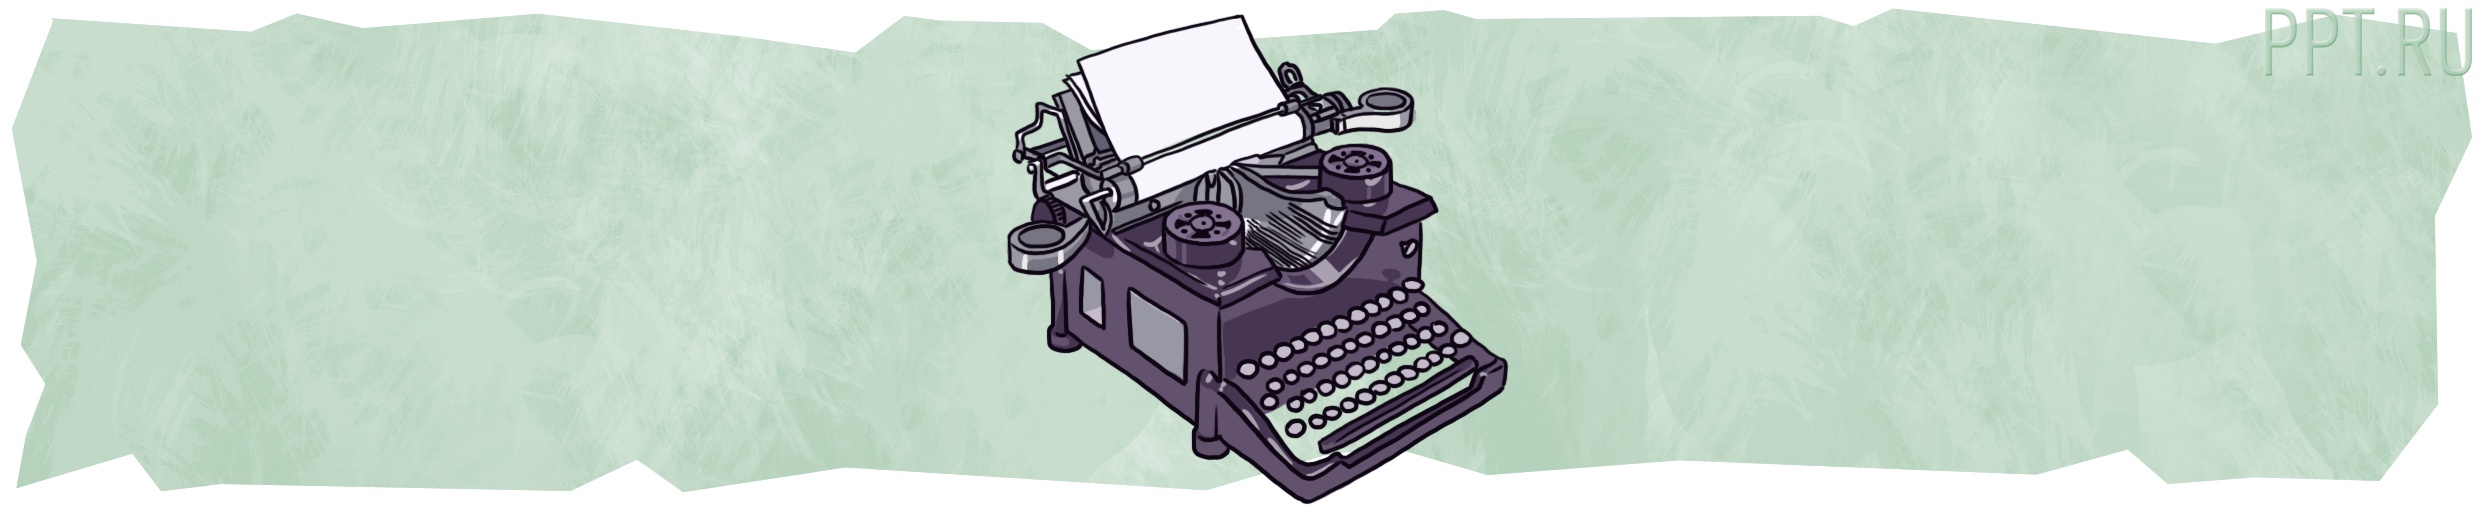
Пишущая машинка


Ещё совсем не так давно этот электронно-механический прибор, запущенный в массовое производство в конце XIX века, оснащённый набором клавиш, нажатие коих приводило к печати подобающих символов на бумаге, был жизненно нужен в бухгалтериях. Как ещё возможно было красиво напечатать справку, должностную записку, обращение, письмо в адрес контрагента? Что-бы не разбираться в рукописных текстах, имелись в наличии обычаи делового оборота. То, что было набрано на машинке, в любой момент вызывало к себе большее доверие, чем то же самое, но написанное от руки.
Печатная машинка продержалась в бухгалтерии аж до конца ХХ века, пока её не вытеснил оттуда компьютер. Пишущая машинка не допускала оплошностей, поскольку при таких условиях приходилось перепечатывать целый лист заново. А современные программы даже грамматику проверяют в полуавтоматическом режиме. Отслужив бухгалтеру чуть больше 100 лет, пишущая машинка поехала в музей.

4

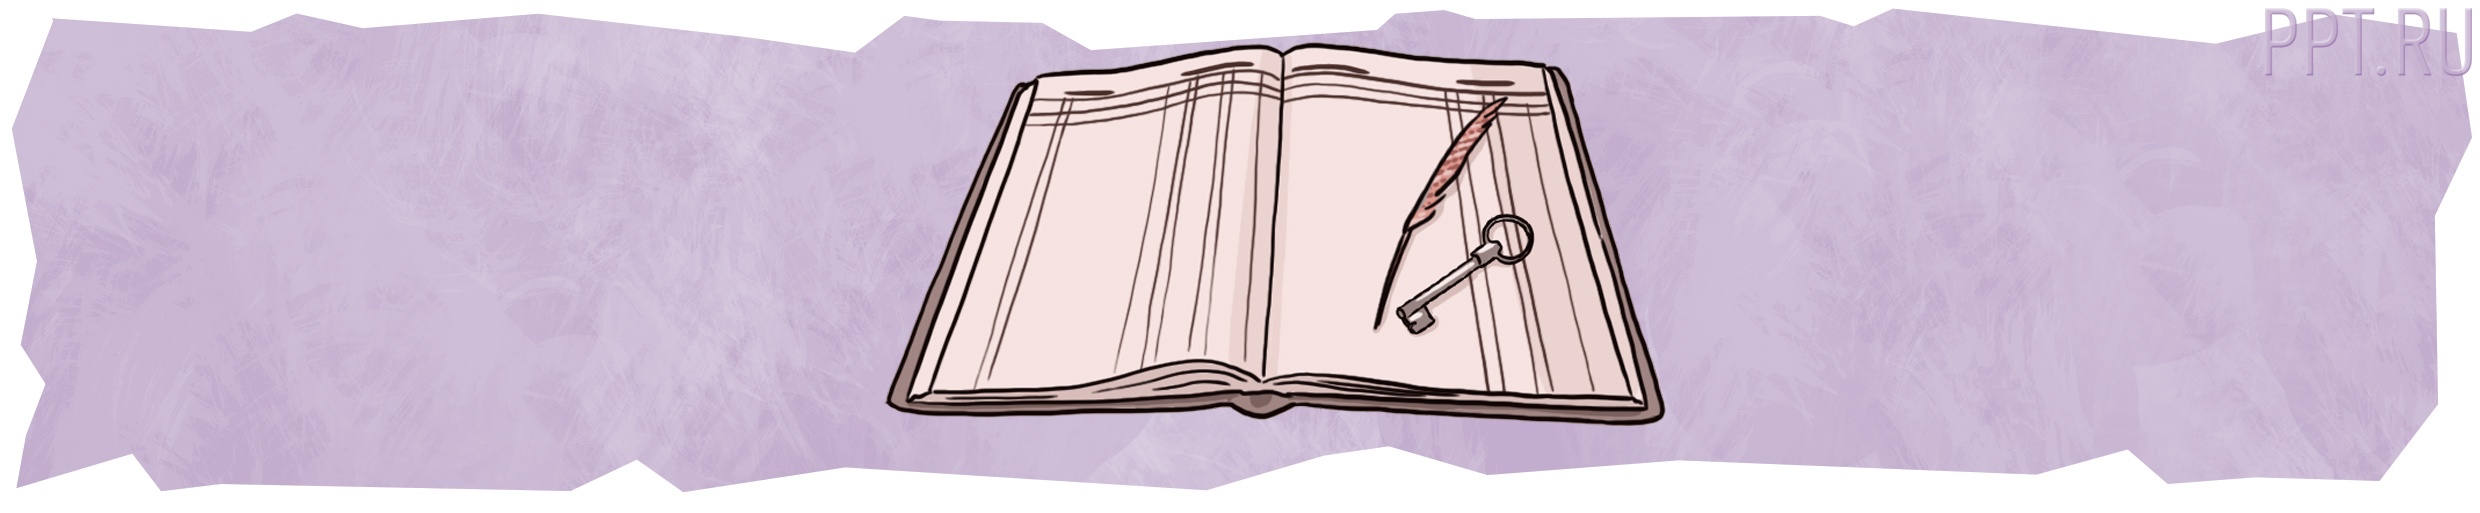
Амбарная книга и другие рукописные регистры бухучёта


В старину (по крайней мере - до конца прошлого века) бухучёт вёлся в особых регистрах – ведомостях, журналах-ордерах, мемориальных ордерах, реестрах и т.п. – которые формировались вручную. Бухгалтер от руки вписывал туда названия основных средств, материалов, товаров, названия поставщиков и приобретателей. За весь год (либо меньшего срока – всё зависело от объёма операций) эти регистры сшивались в особые книги, которые позже хранились какое количество положено - , пока их не направляли «на костёр» - другими словами ликвидировали в связи с ненадобностью. Время от времени регистры первично формировались в виде книги, что существенно упрощало жизнь бухгалтеру - вместо пачки листочков, которые всегда теряются, стопка книг в толстом переплёте. На бухгалтерском жаргоне такие книги именовались «амбарными».
Плюсы таких книг были не вызывающи сомнений – вся история основных средств была как на ладони. Немедленно возможно было отыскать любую операцию за необходимый срок. Потому что-то собственноручно туда записав, бухгалтер в большинстве случаев это не забывал и мог легко отыскать.
Минусы были теми же что и в других случаях: все оплошности необходимо было исправлять либо переписывать, что плодило сверх того вшитые страницы и много пометок и перечеркиваний.
Сейчас «амбарный учёт» ещё кое-где сохраняется, но лишь у совсем уж замшелых ретроградов, которые не признают компьютеры. А большая часть уже последние лет 15-20 перешло на специализированные программы по ведению бухучёта, которые сами в автоматическим режиме формируют каждые регистры учёта на базе данных первичных документов. Конечно, и в них случаются оплошности, но многие функции, на которые ранее тратилась уйма времени, сейчас уходят считанные секунды.

5

Перьевые ручки и чернильницы


Письменные принадлежности, изжитые в школе к началу 70-х годов ХХ века, в бухгалтерии продержались аж до начала 90-х годов. Точнее, не во всей бухгалтерии, а в кассе. Было принято расписываться в ведомостях на получение зарплаты поэтому перьевой ручкой, а не шариковой. Наряду с этим ручку необходимо было заблаговременно окунуть в чернильницу. Это делалось чтобы сократить риск подделки подписи – скопировать написанное пером было нереально подложив, к примеру копировальную бумагу под документ.
К началу 90-х годов перьевые ручки вместе с чернильницами совсем исчезли даже из касс. Сейчас ими оперируют в должностных целях лишь уж большие оригиналы. Такие вещи сейчас служат, в основном, компонентами интерьера.

6

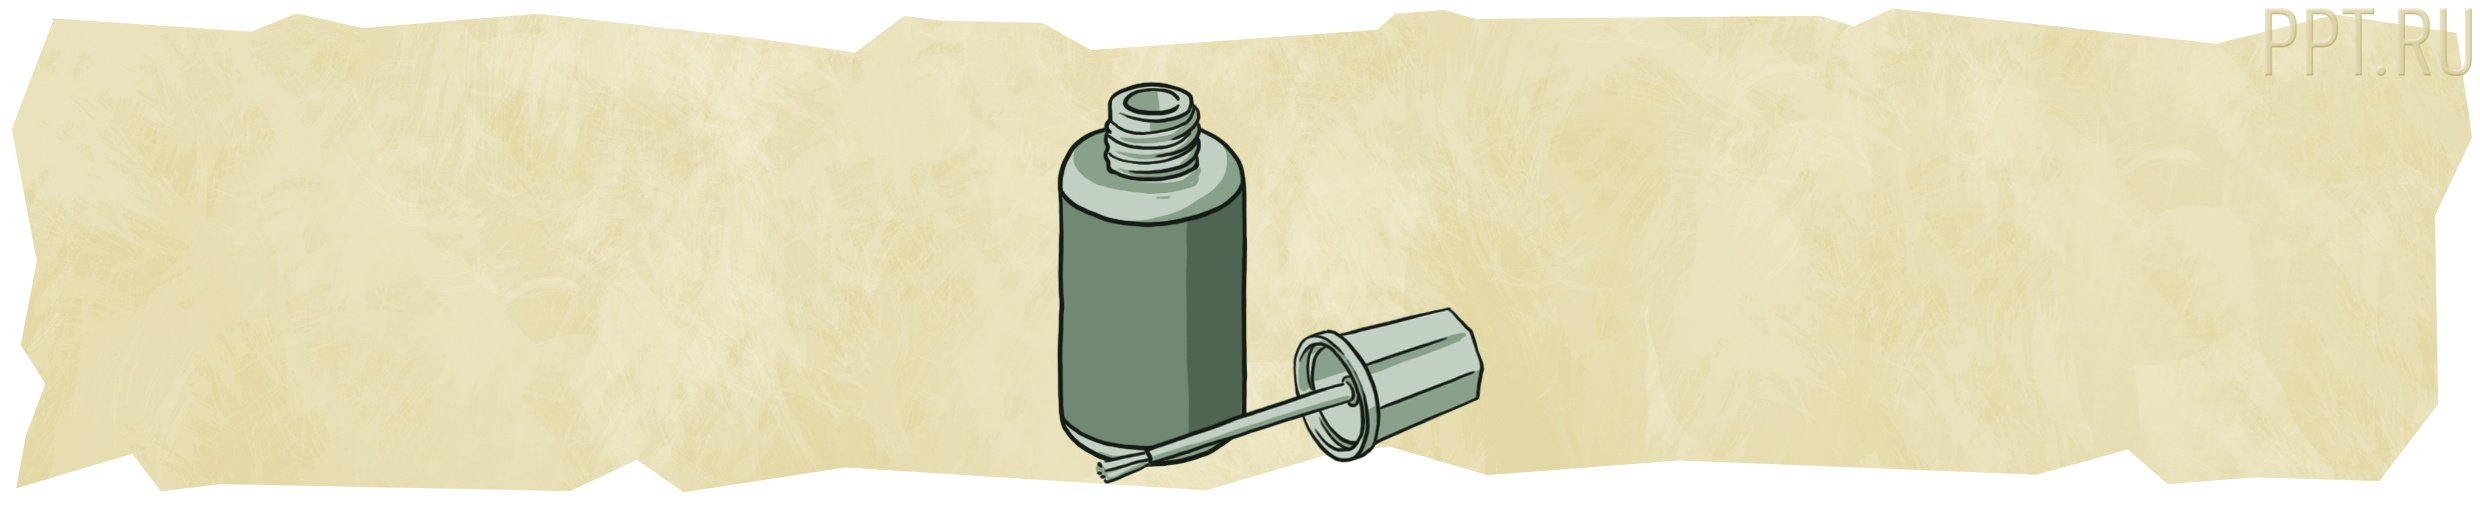
Штрих-корректор


Канцелярский инструмент, благодаря которому выполняется изменение оплошностей в тексте и корректировка написанного на бумаге. Совсем бесценная вещь в те времена, когда имелся в наличии ручной учёт. Не обращая внимания на то, что всеми руководствами, положениями и законами, регулирующими (и регулировавшим ранее) ведение бухучёта, категорически запрещалось что-то подтирать и замазывать в бухгалтерских регистрах и первичных документах, бухгалтеры плевали на эти запрещения, и всё равняется исправляли оплошности поэтому таким методом.
Во времена СССР штрих-корректор был дефицитным товаром, исходя из этого он использовался мало и лишь небольшим кругом людей. Но настали 90-е, и штрих взял свое и стал одним из самых популярных канцтоваров для бухгалтера. И действительно, для чего что-то зачёркивать, разводя грязь, когда возможно элегантно и бережно (либо нет) замазать неправильную цифру либо букву, написав поверх неё то, что нужно.
Пока был живой ручной учёт – был необходим и штрих. Ручной учёт скончался – и штрих потерял былую ценность. Он так же, как и прежде присутствует на столах бухгалтеров, но, скорее, по инерции. К нему просто привыкли, не смотря на то, что он фактически не используется.

7

Линейка канцелярская


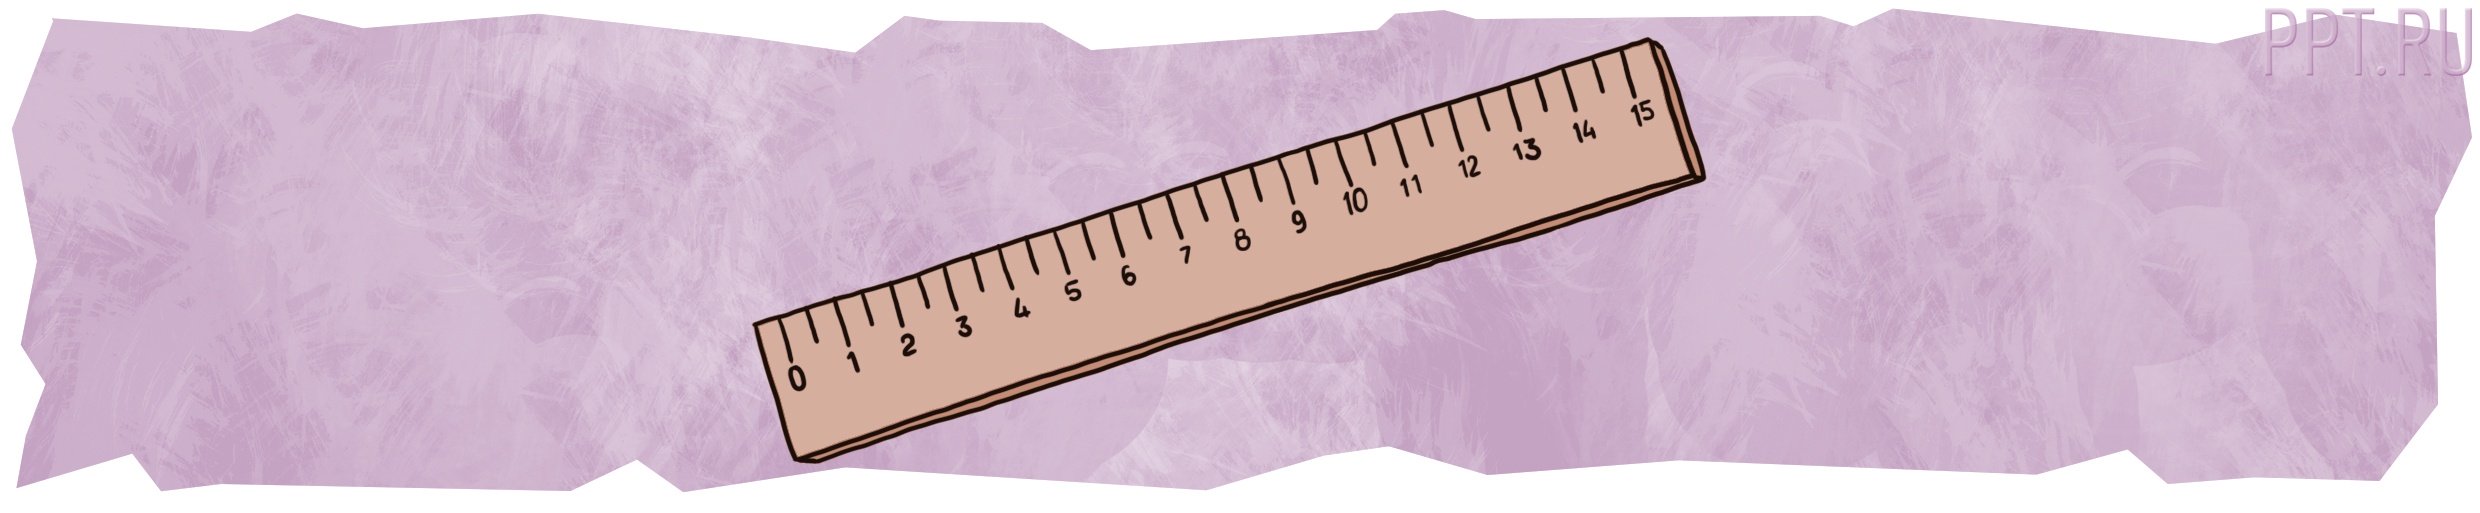
Известный канцелярский товар из школьного набора. Объект совсем бесценный в эпоху ручного учёта, в особенности когда бухгалтер начинал заниматься творческой работой, придумывая для себя добавочные, эксклюзивные, учётные регистры и расчётные таблицы. Без небольшой полосы, созданной из дерева, пластмассы либо металла, на которую были нанесены единицы изменения длины, было просто не обойтись, поскольку регистр должен был быть ровным и прекрасным… Использовалась линейка чтобы ровно «подвести черту» под месяцем, чтобы подсчитать итоговые обороты и остатки. И чтобы было видно, что срок закончен и необходимо затевать новый.
Сейчас линейка сейчас уже не необходима. Электронные таблицы возможно настроить под себя, а необходимые суммы наглядно выведет в особом окне программа для ведения электронного бухгалтерского учета.

8

Сургучная печать


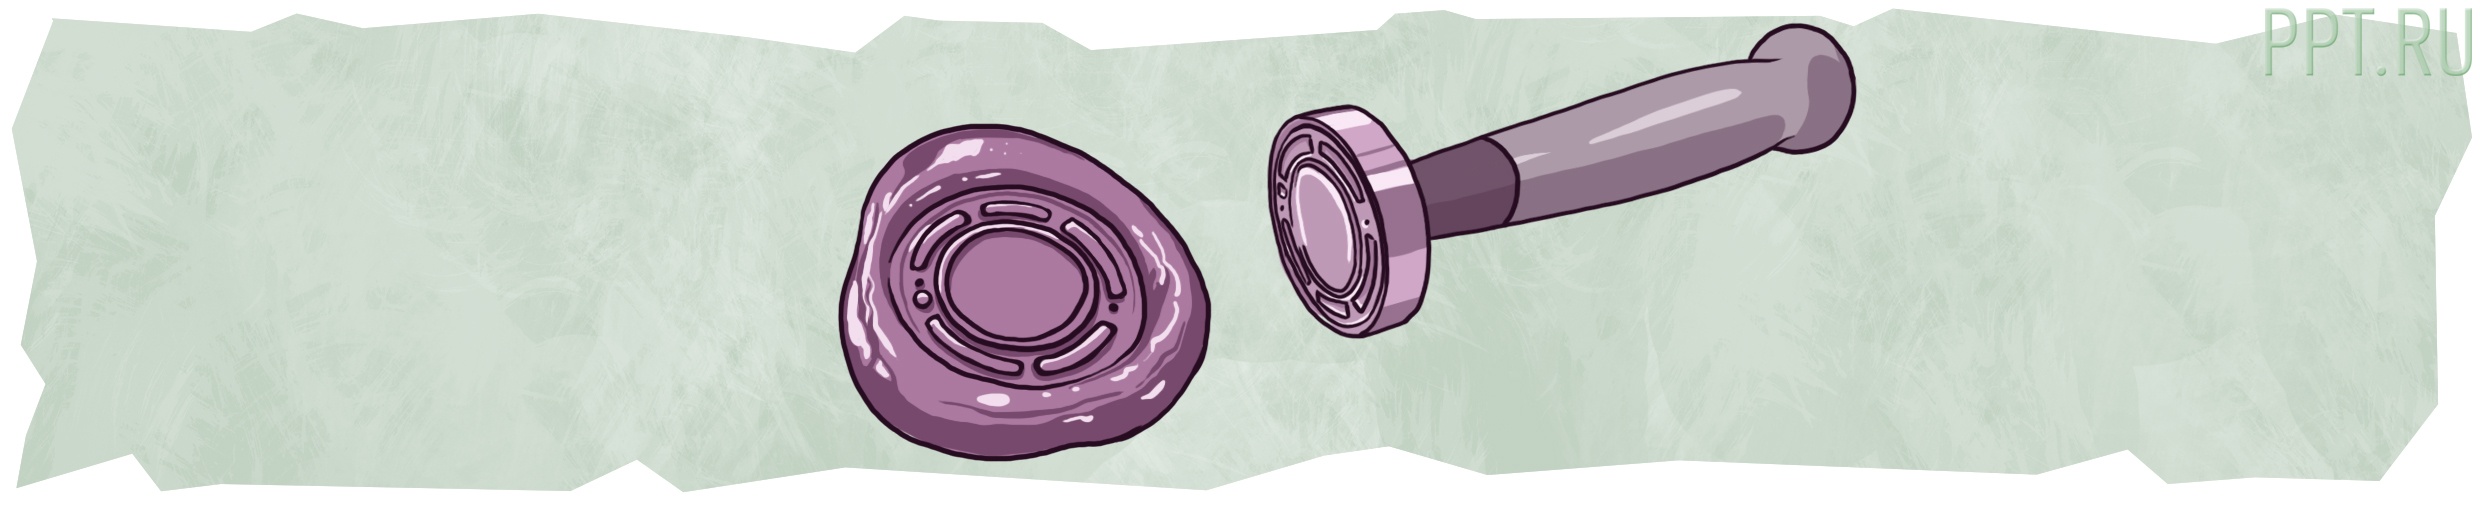
Приблизительно В первую очередь XVI века сургуч (смесь в разных пропорциях шеллака, терпентина, бензойной смолы, стираксового масла, толуанского бальзама, канифоли, мела либо гипса, и красящего вещества) использовался для запечатывания секретных писем. Вскрыть незаметно скреплённое так послание было очень трудно. Позднее, сургуч начали потребить для почтовых отправлений. И лишь в 2011 году Почта Российской Федерации отказалась от его употребления.
В бухгалтерии сургуч тоже прижился. С его помощью опечатывали кассы, сейфы а также сами помещния. Для той же цели, что и секретные письма. Взломать сургучную печать несложно, а вот с воссозданием неприятностей куда больше. Нужно не только расплавить сургуч, но и приложить оттиск особой печати.
Заодно с сейфами сургучной печатью скрепляли и кассовые книги. Притязание о скреплении кассовой книги сургучом просуществовало аж до 2011 года - соответственно пункту 23 разделения III «Режима ведения кассовых операций в РФ», утверждённого Решением ЦБ Российской Федерации 22.09.1993 № 40. В свыше поздних документах, регламентирующих кассовую дисциплину в компании, это притязание исчезло – сейчас компания сама вправе решать, необходим ей для скрепления кассовой книги сургуч либо нет.

9

Нарукавники


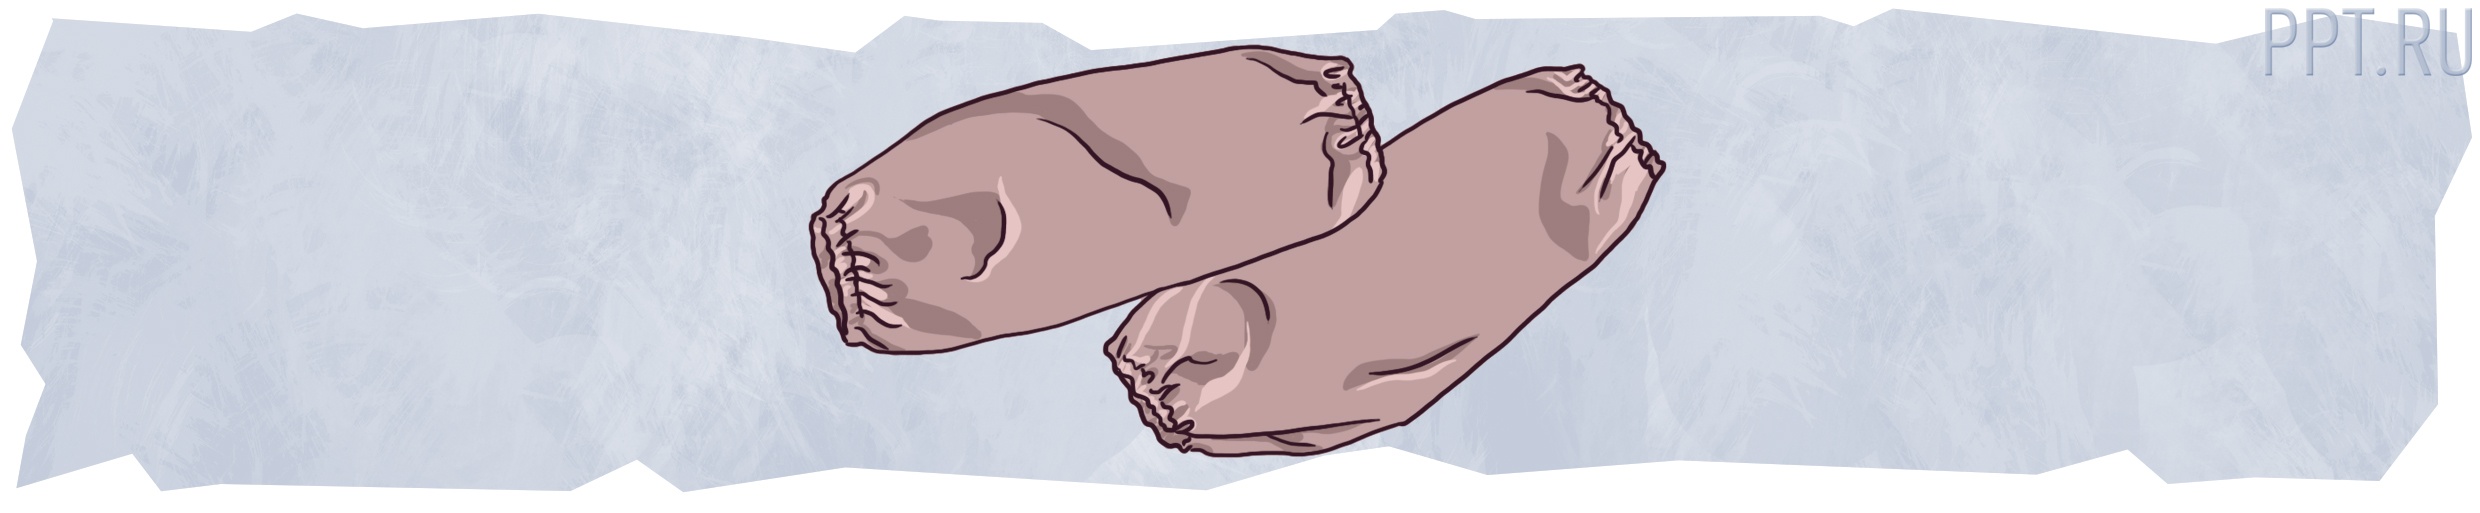
Что это такое? Ответ находится в самом названии. «Нарукавник» — это то, что одевают на рукава (поверх рубахи, блузки и т.п.) чтобы не пачкать и не протирать одежду. Во всяком случае, бухгалтеры нарукавники носили поэтому для этих целей.
До середины 70-х годов ХХ века слова «бухгалтер» и «нарукавник» были спутниками. По какой причине? По всей видимости, по причине того, что бухгалтеры оперировали перьевыми ручками и карандашами. Возможно было не только случайно пролить немного чернил на рукава, но и испачкать одежду о свеженаписанный карандашом либо пером текст.
Когда перьевые ручки были вытеснены шариковыми — стали исчезать и нарукавники. Кое-какие бухгалтеры старой закалки их ещё продолжали носить, но лишь они… Сейчас нарукавник – это что-то из «ретро-объектов», типа пишущей машинки. И если вы сейчас увидите человека за столом в нарукавниках, то 1-е слово, которое вам пойдёт в голову, будет не «бухгалтер», а «оригинал».

10

Экономическая бумажная пресса


Во времена СССР, когда законы, инструкции, положения и циркуляры действовали подолгу, и в них редко вводились поправки, бухгалтер потребил в своей работе особые сборники, в коих все перечисленные выше документы находились. В 90-е годы ХХ века обстановка резко изменилась: появилас масса новых нормативно правовых документов, которые быстро принимались, корректировались и отменялись — на их место приходили новые. Издавать сборники в этой ситуации было бессмысленно. Другими словами их, конечно, продолжали издавать, но время от времени они устаревали скорее, чем выходили из печати.

PPT.RU рекомендует:

Консультант Плюс: инструмент для современного бухгалтера!
Спасательным кругом для бухгалтера стали газеты и журналы, где возможно было отыскать и сами тексты нормативно правовых документов, и статьи специалистов, и ответы на актуальные вопросы. После того, как в бухгалтерию пошли электронные БД нормативно правовых документов и Интернет, экономическая бумажная пресса стала всё скорее и скорее терять свою, некогда огромную, аудиторию. Газеты и журналы для бухгалтеров так же, как и прежде издаются и востребованы. Но в сравнении с электронными СМИ и каждый день обновляющимися электронными юридическими базами они через чур очень сильно отстают.
Прогресс изменяет вещи, которые днем ранее казались нам вечными и незыблемыми. Ежедневно являются новые методы упростить ведение бухучета. Конечно, чтобы правильно потребить новые инструменты нужны и новые навыки, но это уже вопрос к бухгалтеру и его познаниям.

воскресенье, 27 марта 2016 г.

Налоговым сроком по УСН признается год (ст. 346.19 НК РФ). По результатам налогового срока плательщики налогов – компании, использующие УСН, представляют в налорг декларацию. Отчитаться необходимо в период не позднее 31 марта года, следующего за истекшим налоговым сроком (п. 1 ст. 346.23 НК РФ).

ФОРМЫ
декларация по налогам по налогу, уплачиваемому в связи с употреблением УСН (КНД 1152017)
декларация по налогам по единому сельскохозяйственному налогу (КНД 1151059)
Другие формы
Так, декларацию за 2015 год необходимо сдать до 31 марта 2016 года включительно. Наряду с этим обращаем внимание, данный период установлен поэтому для плательщиков налогов – компаний. Для ИП, использующих УСН, период сдачи декларации заканчивается 30 апреля. Сохраните в закладки наш Календарь бухгалтера, он напомнит о наступлении периодов сдачи деклараций и оплаты налогов и сборов.
Кроме того исключения составляют случаи, когда плательщик налогов остановил деятельность в области предпринимательства, перед коей им использовалась УСН, и потерял право на ее использование (п. 2-3 ст. 346.23 НК РФ). В первом случае декларация представляется не позднее 25 числа месяца, следующего за месяцем, в котором соответственно извещению, продемонстрированному им в налорг остановлена деятельность. А во втором – не позднее 25 числа месяца, следующего за кварталом, когда потеряно право использовать УСН.
Форма декларации по УСН, формат представления в электронной форме и режим заполнения утверждены приказом ФНС Российской Федерации от 4 июля 2014 г. № ММВ-7-3/352@ "Об одобрении формы декларации по налогам по налогу, уплачиваемому в связи с употреблением УСН , режима ее заполнения, и формата представления декларации по налогам по налогу, уплачиваемому в связи с употреблением УСН , в электронной форме"
Не считая сдачи декларации компании – плательщики налогов должны оплатить налог за 2015 год в связи с употреблением УСН. Совершить это необходимо в этот же период, другими словами не позднее 31 марта 2016 года (п. 7 ст. 346.21 НК РФ).
Подать декларацию и оплатить налог за 2015 год до 31 марта 2016 года должны кроме того плательщики налогов – ЕСХН. Кроме случая, когда плательщик остановил деятельность в области предпринимательства в качестве сельхозтоваропроизводителя. Тогда декларацию необходимо сдать не позднее 25-го числа месяца, следующего за месяцем, в котором соответственно извещению поданному в налорг деятельность им остановлена (п. 2 ст. 346.10 НК РФ).
Форма декларации по ЕСХН, формат представления в электронной форме и режим заполнения утверждены приказом ФНС Российской Федерации от 28 июля 2014 г. № ММВ-7-3/384@ "Об одобрении формы декларации по налогам по единому сельскохозяйственному налогу, режима ее заполнения, и формата представления декларации по налогам по единому сельскохозяйственному налогу в электронной форме".
Подавать декларации плательщики налогов, использующие данные спецрежимы, должны по месту своего нахождения.

Полицейскими взят под стражу в Москве за наступление на банковскую компанию

Суд в Москве заключил в тюрьму полицейского, подозреваемого в разбойном нападении на банковскую компанию, сказали РАПСИ в субботу Главном следственном управлении СК РФ.

"По обстоятельству нападения 27-летним постовым милицейским ОР ППСП отдела №4 УВД на Московском метрополитене ГУ МВД Российской Федерации по городу Москве на компанию по представлению экспресс-займов расследуется дело, возбужденное по показателям правонарушения, установленного частью 2 статьи 162 УК РФ (разбой с употреблением оружия либо объектов, используемых в качестве оружия)", - информирует учреждение.
Согласно материалам уголовного дела, утром 25 марта 27-летний молодой человек, заблаговременно проиграв все семейные накопления в азартные игры, произвёл вооруженное наступление в районе одного из жилых многоэтажных домов по Зеленому проспекту в городе Москве, на офис московской компании по выдаче срочных займов.
"Отдав преступнику денежные средства в сумме 61 тысячи рублей, работница компании получила множественные повреждения в области головы. На сегодняшний день женщина положена в больницу, ее жизни ничего не угрожает. Наряду с этим она определила в напавшем на нее мужчине, раньше много раз приходившего к ним заказчика, после чего органами расследования в тесном взаимодействии с полицейскими молодой человек был задержан", - рассказали в СК РФ.
По ходатайству расследования обвиняемому судом выбрана мера прерывания в виде заключения в тюрьму.


Изучите еще хороший материал в области бывший юрист. Это может быть будет познавательно.
Налоговым сроком по УСН признается год (ст. 346.19 НК РФ). По результатам налогового срока плательщики налогов – компании, использующие УСН, представляют в налорг декларацию. Отчитаться необходимо в период не позднее 31 марта года, следующего за истекшим налоговым сроком (п. 1 ст. 346.23 НК РФ).

ФОРМЫ
декларация по налогам по налогу, уплачиваемому в связи с употреблением УСН (КНД 1152017)
декларация по налогам по единому сельскохозяйственному налогу (КНД 1151059)
Другие формы
Так, декларацию за 2015 год необходимо сдать до 31 марта 2016 года включительно. Наряду с этим обращаем внимание, данный период установлен поэтому для плательщиков налогов – компаний. Для ИП, использующих УСН, период сдачи декларации заканчивается 30 апреля. Сохраните в закладки наш Календарь бухгалтера, он напомнит о наступлении периодов сдачи деклараций и оплаты налогов и сборов.
Кроме того исключения составляют случаи, когда плательщик налогов остановил деятельность в области предпринимательства, перед коей им использовалась УСН, и потерял право на ее использование (п. 2-3 ст. 346.23 НК РФ). В первом случае декларация представляется не позднее 25 числа месяца, следующего за месяцем, в котором соответственно извещению, продемонстрированному им в налорг остановлена деятельность. А во втором – не позднее 25 числа месяца, следующего за кварталом, когда потеряно право использовать УСН.
Форма декларации по УСН, формат представления в электронной форме и режим заполнения утверждены приказом ФНС Российской Федерации от 4 июля 2014 г. № ММВ-7-3/352@ "Об одобрении формы декларации по налогам по налогу, уплачиваемому в связи с употреблением УСН , режима ее заполнения, и формата представления декларации по налогам по налогу, уплачиваемому в связи с употреблением УСН , в электронной форме"
Не считая сдачи декларации компании – плательщики налогов должны оплатить налог за 2015 год в связи с употреблением УСН. Совершить это необходимо в этот же период, другими словами не позднее 31 марта 2016 года (п. 7 ст. 346.21 НК РФ).
Подать декларацию и оплатить налог за 2015 год до 31 марта 2016 года должны кроме того плательщики налогов – ЕСХН. Кроме случая, когда плательщик остановил деятельность в области предпринимательства в качестве сельхозтоваропроизводителя. Тогда декларацию необходимо сдать не позднее 25-го числа месяца, следующего за месяцем, в котором соответственно извещению поданному в налорг деятельность им остановлена (п. 2 ст. 346.10 НК РФ).
Форма декларации по ЕСХН, формат представления в электронной форме и режим заполнения утверждены приказом ФНС Российской Федерации от 28 июля 2014 г. № ММВ-7-3/384@ "Об одобрении формы декларации по налогам по единому сельскохозяйственному налогу, режима ее заполнения, и формата представления декларации по налогам по единому сельскохозяйственному налогу в электронной форме".
Подавать декларации плательщики налогов, использующие данные спецрежимы, должны по месту своего нахождения.

пятница, 25 марта 2016 г.


арб суд Москвы постановил удовлетворить исковое заявление ВТБ на 3,4 млрд рублей к хабаровскому ФГУП "ГУСС "Дальспецстрой", ведущего выстраивание космодрома "Восточный", из-за долгов стройкомпании по займу.
Судья Ольга Шведко, рассмотрев дело № А40-223564/2015, обязала "Дальспецстрой" уплатить кредитному учреждению 3 407 624 897 рублей.
Как указывает РАПСИ, контракт об открытии ответчику кредитной линии был заключен летом 2014 года. Представитель "Дальспецстроя" требовал суд сократить сумму неустойки, объявив, что компания находится в тяжёлом финансовом положении. ВТБ со своей стороны возражал против понижения взимания суммы неустойки, потому, что стройкомпания "не погашала задолженность по основному долгу".
Строительство космодрома Восточный в Амурской области началось в середине 2012 года. Предполагалось, что предмет будет сдан в конце 2015 года, но периоды все время сдвигались. В текущем году разгорелся ряд коррупционных скандалов, закончившихся громкими уголовными делами. Сейчас СКР расследует дело в отношении генерального директора ФГУП "Спецстройсервис" Андрея Ярцева, генерального директора ООО "Стройконструкция С" Анатолия Рязанова и их соучастников, обвиняющихся по ч. 4 ст. 159 УК РФ (обман).